Domain krebs-überwinden.de kaufen?
Wir ziehen mit dem Projekt
krebs-überwinden.de um.
Sind Sie am Kauf der Domain
krebs-überwinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krebs-überwinden.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Pesso-Therapie: Das Wissen zur Heilung liegt in uns, Fachbücher von Leonhard SchrenkerDas erste umfassende Praxisbuch zur Pesso-Therapie informiert über die Grundsätze und das Heilungsverständnis des körperorientierten Verfahrens und bietet detaillierte Beschreibungen und Beispiele zur konkreten Anwendung. Defizite in der frühen Kindheit vergisst die Seele nicht. Sie sind in Körper und Gefühlen gespeichert und, davon geht die Pesso-Therapie aus, über diese Ebenen auch später beeinflussbar. Das umfassende deutschsprachige Praxisbuch zur Pesso-Therapie zeigt an vielen Beispielen, wie mit schützenden, haltenden und unterstützenden Figuren gearbeitet wird, um eine emotionale Verarbeitung negativer oder schlimmer Erfahrungen einzuleiten und heilende Gegenerfahrungen zu verankern.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krank durch Langeweile? Symptome, Therapie und Prävention bei einem Boreout, Ratgeber von Melina ZernigLangeweile macht krank. Der sogenannte Boreout ist eine psychische Berufskrankheit, die schwere Folgen für Unternehmen und betroffene Mitarbeiter hat. Doch bisher ist er kaum bekannt und wird häufig mit dem in den Medien präsenteren Burnout verwechselt. Beim Boreout entsteht aus einer langfristigen Unterforderung ein Syndrom aus Langeweile, Desinteresse und Gefühl der Sinnlosigkeit. Es gibt jedoch Mittel und Wege, um dieser Erkrankung vorzubeugen. Die Autorin Melina Zernig beschreibt in ihrer Publikation deshalb nicht nur die Erscheinungsformen, sondern auch Ansätze für die Prävention im Unternehmen. Sie erklärt, wie man einen Boreout bei sich selbst oder seinen Mitarbeitern erkennt und wie man ihn heilt. Denn dazu ist es in erster Linie notwendig, dass Betroffene ihre eigene Verantwortung wahrnehmen. Das Buch richtet sich an Arbeitgeber und Arbeitnehmer, die sich über die Prävention eines Boreouts und den Umgang mit der Erkrankung informieren möchten. Aus dem Inhalt: Boreout, Burnout, Berufskrankheit, Prävention, Mitarbeitergesundheit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manuelle Therapie und komplexe Rehabilitation, Fachbücher von Claus Melzer, Jesko Streeck, Jürgen Focke, Uwe StreeckDieses Praxisbuch zeigt Physiotherapeuten, wie sie gezielt umfassende und wirkungsvolle Behandlungskonzepte für ihre Patienten erstellen. Die Autoren beschreiben einen klar strukturierten Therapieleitfaden mit Befund- und Behandlungsmöglichkeiten für jede Körperregion. Lernen Sie, wie Sie klassische und neue Techniken aus der Manuellen Therapie mit physikalischen und trainingstherapeutischen Massnahmen sinnvoll kombinieren. Dieses Buch bietet wesentliche Hintergrundinformationen zu jeder Körperregion und erklärt die Anatomie, die Biomechanik, die Pathologie und klinische Besonderheiten. Erfahren Sie alles zur genauen Befunderhebung mithilfe der Anamnese, der Inspektion, der Palpation, Funktionstests und Tests zur Differenzialdiagnostik. Ein umfangreiches Spektrum an Behandlungsmöglichkeiten, wie Mobilisations- und Manipulationstechniken, Nervenmobilisation, Aufbautraining, sportartspezifisches Training und mehr, wird ebenfalls behandelt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rehabilitation, Fachbücher von Bundesarbeitsgemeinschaft für Rehabilitation e.V. (BAR)Rehabilitation Das von der Bundesarbeitsgemeinschaft für Rehabilitation herausgegebene Buch ist ein umfassender Wegweiser für Ärzte, psychologische Psychotherapeuten und andere Gesundheitsberufe. Von Reha-Recht bis hin zu Reha-Leistungen und Qualitätsmanagement werden hier alle grundlegenden Themen zu "Rehabilitation und Teilhabe" praxisnah erläutert. Die Untergliederung in Indikation, Reha-Prozess, Lebenslagen und Gesundheitsberufe ermöglicht einen praxisbezogenen Zugang zu den einzelnen Themenbereichen. Auf eine praxisrelevante Darstellung des kompletten Reha-Wissens wurde hierbei grosser Wert gelegt. Wissen bündeln: Die Inhalte werden institutions-, berufs- und fachübergreifend dargestellt. Wissen verknüpfen: Abhängig von Indikation, Berufsrolle, Reha-Prozess und Lebenslage wird das Wissen eingeordnet und verknüpft. Wissen veranschaulichen: Die gute Strukturierung des Buchs und die Übersichtlichkeit fördern das Verständnis.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Band 4: Prävention und Rehabilitation, Fachbücher von Annette Lauber, Petra SchmalstiegDer Band 4 der Reihe „Verstehen & Pflegen“ bietet umfassende Informationen zur Prävention und Rehabilitation in der Pflege. Er richtet sich an Fachkräfte, die Menschen jeden Alters professionell betreuen möchten, von Frühgeborenen bis zu älteren Menschen. Die Inhalte sind praxisnah und leicht verständlich aufbereitet, was das Lernen komplexer Themen erleichtert. Zahlreiche Beispiele aus der Pflegepraxis unterstützen den Transfer theoretischer Konzepte in den Alltag. Jedes Kapitel enthält Zusammenfassungen, die das Lernen und Wiederholen wichtiger Inhalte fördern. Zudem werden Literaturverweise bereitgestellt, die den Einstieg in das wissenschaftliche Arbeiten erleichtern. In dieser vierten Auflage wurden alle Inhalte aktualisiert und die aktuellen Pflegediagnosen berücksichtigt. Das optimierte Layout mit verbesserter Leseführung sorgt dafür, dass das Lernen noch mehr Freude bereitet.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beinbeuger-Gerät 40L - Tragbarer Beinbeuger - 16 kg Gewicht - Spezialwerkzeug - Für Rehabilitation und TherapieDieses Beinbeuggerät mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Dehnen ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelverspannungen zu reduzieren. Eigenschaften: * Fassungsvermögen: 40 Liter * Gewicht: 16 kg * Typ: Spezialwerkzeug * :/ EU Ist das etwas für Sie? Dieses Beinbeuggerät ist für den Einsatz auf einer ebenen Fläche geeignet und ist aufgrund seines relativ geringen Gewichts von 16 kg leicht transportabel. Das Gerät ist für therapeutische Zwecke konzipiert und kann sowohl zu Hause als auch in einer klinischen Umgebung eingesetzt werden. Für die Verwendung sind keine zusätzlichen Zubehörteile erforderlich. Spezifikationen: * Gewicht: 16 kg * Paketgröße (L x B x H): 64 x 42 x 59 cm * Ausführung: Sonstige * Geeignet für Lebensmittelkontakt: Nein * Hochwertige Chemikalien: Keine418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pesso-Therapie: Das Wissen zur Heilung liegt in uns, Fachbücher von Leonhard SchrenkerDas erste umfassende Praxisbuch zur Pesso-Therapie informiert über die Grundsätze und das Heilungsverständnis des körperorientierten Verfahrens und bietet detaillierte Beschreibungen und Beispiele zur konkreten Anwendung. Defizite in der frühen Kindheit vergisst die Seele nicht. Sie sind in Körper und Gefühlen gespeichert und, davon geht die Pesso-Therapie aus, über diese Ebenen auch später beeinflussbar. Das umfassende deutschsprachige Praxisbuch zur Pesso-Therapie zeigt an vielen Beispielen, wie mit schützenden, haltenden und unterstützenden Figuren gearbeitet wird, um eine emotionale Verarbeitung negativer oder schlimmer Erfahrungen einzuleiten und heilende Gegenerfahrungen zu verankern.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krank durch Langeweile? Symptome, Therapie und Prävention bei einem Boreout, Ratgeber von Melina ZernigLangeweile macht krank. Der sogenannte Boreout ist eine psychische Berufskrankheit, die schwere Folgen für Unternehmen und betroffene Mitarbeiter hat. Doch bisher ist er kaum bekannt und wird häufig mit dem in den Medien präsenteren Burnout verwechselt. Beim Boreout entsteht aus einer langfristigen Unterforderung ein Syndrom aus Langeweile, Desinteresse und Gefühl der Sinnlosigkeit. Es gibt jedoch Mittel und Wege, um dieser Erkrankung vorzubeugen. Die Autorin Melina Zernig beschreibt in ihrer Publikation deshalb nicht nur die Erscheinungsformen, sondern auch Ansätze für die Prävention im Unternehmen. Sie erklärt, wie man einen Boreout bei sich selbst oder seinen Mitarbeitern erkennt und wie man ihn heilt. Denn dazu ist es in erster Linie notwendig, dass Betroffene ihre eigene Verantwortung wahrnehmen. Das Buch richtet sich an Arbeitgeber und Arbeitnehmer, die sich über die Prävention eines Boreouts und den Umgang mit der Erkrankung informieren möchten. Aus dem Inhalt: Boreout, Burnout, Berufskrankheit, Prävention, Mitarbeitergesundheit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Manuelle Therapie und komplexe Rehabilitation, Fachbücher von Claus Melzer, Jesko Streeck, Jürgen Focke, Uwe StreeckDieses Praxisbuch zeigt Physiotherapeuten, wie sie gezielt umfassende und wirkungsvolle Behandlungskonzepte für ihre Patienten erstellen. Die Autoren beschreiben einen klar strukturierten Therapieleitfaden mit Befund- und Behandlungsmöglichkeiten für jede Körperregion. Lernen Sie, wie Sie klassische und neue Techniken aus der Manuellen Therapie mit physikalischen und trainingstherapeutischen Massnahmen sinnvoll kombinieren. Dieses Buch bietet wesentliche Hintergrundinformationen zu jeder Körperregion und erklärt die Anatomie, die Biomechanik, die Pathologie und klinische Besonderheiten. Erfahren Sie alles zur genauen Befunderhebung mithilfe der Anamnese, der Inspektion, der Palpation, Funktionstests und Tests zur Differenzialdiagnostik. Ein umfangreiches Spektrum an Behandlungsmöglichkeiten, wie Mobilisations- und Manipulationstechniken, Nervenmobilisation, Aufbautraining, sportartspezifisches Training und mehr, wird ebenfalls behandelt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rehabilitation, Fachbücher von Bundesarbeitsgemeinschaft für Rehabilitation e.V. (BAR)Rehabilitation Das von der Bundesarbeitsgemeinschaft für Rehabilitation herausgegebene Buch ist ein umfassender Wegweiser für Ärzte, psychologische Psychotherapeuten und andere Gesundheitsberufe. Von Reha-Recht bis hin zu Reha-Leistungen und Qualitätsmanagement werden hier alle grundlegenden Themen zu "Rehabilitation und Teilhabe" praxisnah erläutert. Die Untergliederung in Indikation, Reha-Prozess, Lebenslagen und Gesundheitsberufe ermöglicht einen praxisbezogenen Zugang zu den einzelnen Themenbereichen. Auf eine praxisrelevante Darstellung des kompletten Reha-Wissens wurde hierbei grosser Wert gelegt. Wissen bündeln: Die Inhalte werden institutions-, berufs- und fachübergreifend dargestellt. Wissen verknüpfen: Abhängig von Indikation, Berufsrolle, Reha-Prozess und Lebenslage wird das Wissen eingeordnet und verknüpft. Wissen veranschaulichen: Die gute Strukturierung des Buchs und die Übersichtlichkeit fördern das Verständnis.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
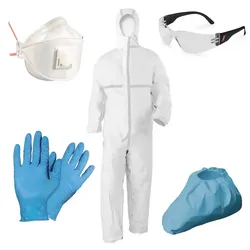
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Tim Parks - Die Kunst stillzusitzen: Ein Skeptiker auf der Suche nach Gesundheit und Heilung - Preis vom 24.10.2026 19:17:51 hBinding : Taschenbuch, Label : Goldmann Verlag, Publisher : Goldmann Verlag, medium : Taschenbuch, numberOfPages : 368, publicationDate : 2012-09-17, authors : Tim Parks, translators : Ulrike Becker, languages : german, ISBN : 34424764028,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.